隨著社會信用體系的完善,個人征信報告已成為貸款、信用卡審批甚至求職租房的重要參考。越來越多的人開始關注自己的信用狀況,而查詢征信的渠道也從傳統的線下網點擴展到了手機App。市面上哪些征信查詢軟件值得信賴?本文將為你梳理個人征信業務的官方渠道和第三方工具,并給出2025年最新的征信查詢App排行榜。
一、認清“征信查詢”的本質
首先必須明確一點:只有中國人民銀行征信中心出具的個人信用報告才是真正的“征信報告”。其他商業機構開發的所謂“征信查詢”App,大多是基于大數據生成的“信用分”或“風險評分”,不能替代央行征信報告。
因此,在討論“哪個好”之前,用戶需要區分兩類需求:
- 查詢央行征信報告:必須通過官方渠道(征信中心官網、銀行App、云閃付等)。
- 查詢大數據信用評分:可通過第三方App,用于輔助了解自身的多頭借貸、履約記錄等。
下面分別介紹這兩類渠道,并給出綜合排行榜。
二、官方征信查詢渠道排行(央行征信)
1. 中國人民銀行征信中心官網
- 特點:唯一官方權威渠道,可下載詳版征信報告。
- 優點:免費、安全、完整。
- 缺點:注冊流程稍復雜,需Answer驗證問題,報告24小時內生成。
- 推薦指數:★★★★★
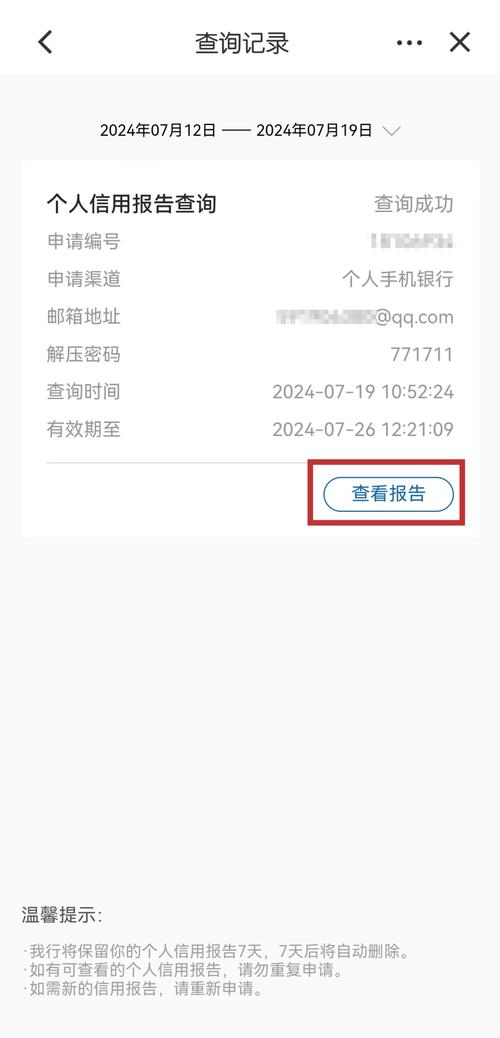
2. 銀行App(如招商銀行、工商銀行、建設銀行等)
- 特點:大部分主流銀行App已接入央行征信查詢功能。
- 優點:操作便捷,在銀行App內授權即可查詢簡版或詳版報告。
- 缺點:僅限本行用戶,查詢 frequency 和版本可能受限。
- 推薦指數:★★★★☆
3. 云閃付App
- 特點:銀聯官方App,可查詢央行征信報告。
- 優點:覆蓋所有銀行卡用戶,安全系數高。
- 缺點:功能入口較深,查詢報告為簡版。
- 推薦指數:★★★★☆
4. 部分手機銀行信用卡專區
- 特點:部分銀行提供信用卡相關的信用報告摘要。
- 優點:快捷。
- 缺點:信息不完整。
- 推薦指數:★★★☆☆
小結:只推薦以上官方渠道查詢央行征信。任何要求輸入銀行卡密碼、支付驗證碼的第三方“征信查詢”App均為詐騙。
三、第三方信用查詢App排行(大數據評分)
這類App不直接連接央行征信,而是基于百行征信、樸道征信等持牌機構或自身生態數據生成信用評分。適合頻繁借貸、擔心多頭風險的用戶參考。
1. 百行征信App
- 背景:國家級市場化征信機構,央行批準設立。
- 功能:可查詢個人信用報告(百行版)、信用評分。
- 優點:規范、數據來源廣泛,部分銀行認可。
- 缺點:報告內容不如央行全面。
- 推薦指數:★★★★★
2. 樸道征信App
- 背景:央行批準的第二家市場化征信機構。
- 功能:個人信用報告、信用評分。
- 優點:數據合規,輸出穩定。
- 缺點:用戶感知度和普及率略低。
- 推薦指數:★★★★☆
3. 天眼查/企查查個人信用板塊
- 特點:側重商業信用,附帶個人任職、失信信息。
- 優點:查詢企業關聯信息時較方便。
- 缺點:個人征信非主營業務。
- 推薦指數:★★★☆☆
4. 各類信用卡管理App(如51信用卡管家、卡牛)
- 特點:提供基于賬單的信用評估。
- 優點:可管理多張卡,提醒還款,間接維護信用。
- 缺點:信用評分權威性不足。
- 推薦指數:★★★☆☆
注意:市面上也存在大量非持牌、濫用數據的所謂“征信查詢”App,如某些小額貸款平臺的信用分,建議謹慎使用,避免個人信息泄露。
四、如何選擇?——一句話建議
- 要權威報告:首選中國人民銀行征信中心官網、銀行App或云閃付。
- 要了解自身大數據風險:可選擇百行征信或樸道征信。
- 要日常信用管理:可用信用卡管理類App輔助。
切記:任何個人征信查詢每年有2次免費獲取詳版報告的機會(通過官方渠道),超過次數每次收費25元。頻繁查詢自己的征信(尤其是硬查詢)可能會影響貸款審批,請勿隨意授權第三方查詢。
五、安全提醒
- 不要向任何第三方App提供你的央行征信賬號、密碼、支付驗證碼。
- 下載App請通過官方應用商店,警惕“征信修復”騙局。
- 定期自查,但不要過度查詢。
希望這份2025年個人征信查詢App排行榜能幫你找到適合自己的工具,理性管理信用財富。